
Fator R no Simples Nacional: Como Reduzir a Tributação de Serviços de Forma 100% Legal
Para prestadores de serviços enquadrados no Simples Nacional — em especial profissionais de tecnologia da informação, consultorias, engenharia, publicidade e saúde —, a carga tributária inicial pode variar drasticamente entre dois extremos: pagar a partir de 6% ou amargar uma tributação que se inicia em 15,5%. Essa diferença de quase dez pontos percentuais na alíquota […]
Pró-labore vs. Distribuição de Lucros: Como a Base Legal do INSS e a Redefinição do Contrato Social Blindam a Sua Empresa
A forma como os sócios remuneram a sua dedicação e retiram recursos da sua sociedade empresarial está sob fiscalização rigorosa da Receita Federal do Brasil. A prática recorrente de suprimir integralmente o pró-labore para remunerar os administradores exclusivamente por meio de dividendos — visando contornar a incidência da contribuição previdenciária e do Imposto de Renda […]
Blindagem Operacional e Planejamento Tributário na Era do Fisco em Tempo Real: Como Proteger o Caixa e a Competitividade da Sua Empresa
O modelo tradicional de contabilidade reativa — aquele em que documentos eram reunidos apenas ao final do mês para apuração retroativa de guias — chegou ao fim. Com o avanço da digitalização tributária, a integração entre meios de pagamento eletrônicos e a consolidação de mecanismos como a apuração assistida e o cruzamento instantâneo de dados […]
Novas Regras de Reconhecimento Contábil de Tributos sobre o Consumo (IVA Dual): Impactos na DRE, Estoques e Balanço Patrimonial
A transição para o novo modelo de tributação sobre o consumo instituído pela Emenda Constitucional nº 132/2023 e regulamentado pela Lei Complementar nº 214/2025 não afeta apenas o departamento fiscal. O advento do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) — que formam o chamado IVA Dual — […]
O “Simples Híbrido”: Vale a Pena Recolher IBS e CBS no Regime Regular? Entenda os Impactos na Competitividade e nos Prazos do CGSN
A transição da Reforma Tributária sobre o consumo inaugurou um cenáriode escolhas estratégicas para as micro e pequenas empresas brasileiras.Dentre as principais inovações regulatórias, destaca-se a possibilidade deadotar o chamado “Simples Híbrido” — formato no qual a empresapermanece enquadrada no Simples Nacional para os tributos federais eprevidenciários, mas passa a apurar o Imposto sobre Bens […]
Reforma Tributária: Receita Federal e Comitê Gestor do IBS Divulgam Novas Documentações Técnicas para Documentos Fiscais Eletrônicos (DF-e)
A transição operacional da Reforma Tributária acaba de ganhar um novo marco técnico indispensável para desenvolvedores de software, emissores de notas fiscais e departamentos fiscais em todo o país. Por meio do Ato Técnico Conjunto RFB/SUFIS/CGIBS nº 2/2026 (publicado no DOU – Edição Extra de 24.08.2026), a Receita Federal do Brasil (RFB) e o Comitê […]
Reforma Tributária: Como Fica o Simples Nacional com as Novas Regras de Sublimite, Notas Fiscais e Apuração Assistida?
A transição para o novo modelo tributário brasileiro ganhou diretrizes cruciais para as micro e pequenas empresas. A Resolução CGSN nº 190/2026 alterou a Resolução CGSN nº 140/2018 para regulamentar pontos decisivos do Simples Nacional, incluindo o conceito de faturamento, a transferência de créditos de IBS e CBS, a apuração assistida e o impacto do […]
DAS do Simples Nacional: O Que Muda Até 2033 na Transição para IBS e CBS?
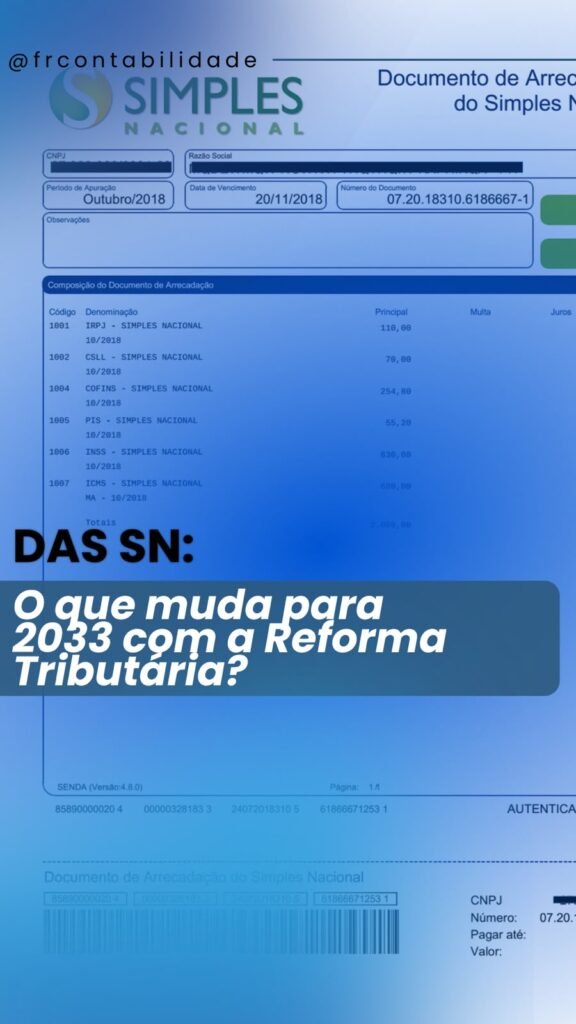
A Reforma Tributária traz profundas transformações no modo como o empresáriobrasileiro apura e recolhe seus impostos. Para as microempresas e empresas depequeno porte optantes pelo Simples Nacional, surge uma grande dúvida: comofica o Documento de Arrecadação do Simples Nacional (DAS) com a chegadado IBS e da CBS? Para quem decidir continuar recolhendo todos os tributos […]
Reforma Tributária: Publicado o Cronograma de Obrigatoriedade dos Documentos Fiscais Eletrônicos (Ato Conjunto RFB/CGIBS nº 4/2026)

A implementação prática da Reforma Tributária deu um passo decisivo. Foipublicado no Diário Oficial da União o Ato Conjunto RFB/CGIBS nº 4/2026,regulamentação aguardada pelo mercado que oficializou os prazos finais para queos contribuintes adaptem seus sistemas emissores ao destaque do IBS (Impostosobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços). A adequação […]
Reforma Tributária: Como Funciona o Regime de Apuração do IBS e da CBS no Simples Nacional e MEI?

A Reforma Tributária trouxe transformações profundas para o sistemafiscal brasileiro, introduzindo o IBS (Imposto sobre Bens e Serviços) ea CBS (Contribuição sobre Bens e Serviços). Uma das maioresdúvidas entre os empreendedores é entender como esses novos tributosafetam quem está enquadrado no Simples Nacional ou atua como MEI. Com base nas novas diretrizes do regime de […]